پرداخت یاری چیست؟ شرکت پرداخت یار و مجوز آن
پرداخت یاری چیست؟ پرداخت یار واسطهی دارای مجوز برای ارائهی درگاه و خدمات پرداخت به فروشندگان است؛ وظایف، مجوز پرداخت یاری و زیرساخت نرم افزاری آن.

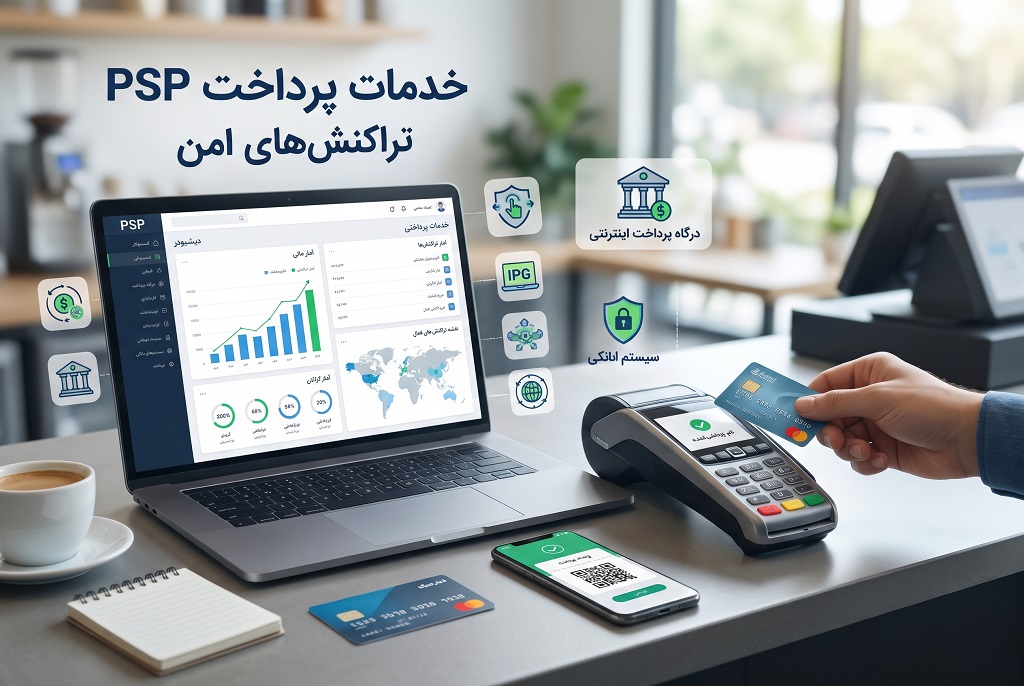
PSP مخفف عبارت Payment Service Provider و به معنای ارائهدهنده خدمات پرداخت است. در این مقاله با مفهوم PSP، وظایف شرکتهای پرداخت الکترونیکی در ایران، فهرست شرکتهای PSP، تفاوت PSP با بانک و پرداختیار و نحوه اتصال درگاه پرداخت اینترنتی آشنا میشوید.
PSP مخفف عبارت انگلیسی Payment Service Provider و به معنای «ارائهدهنده خدمات پرداخت» است. این اصطلاح به شرکتها یا نهادهایی اشاره دارد که زیرساختها و خدمات لازم برای انجام پرداختهای الکترونیکی را فراهم میکنند. در ایران، اصطلاح PSP معمولاً برای شرکتهای پرداخت الکترونیکی دارای مجوز به کار میرود که خدماتی مانند ارائه دستگاه کارتخوان، درگاه پرداخت اینترنتی و پردازش تراکنشهای کارتی را عرضه میکنند.
امروزه بخش بزرگی از خریدهای حضوری و اینترنتی از طریق ابزارهای پرداخت الکترونیکی انجام میشود. هنگام خرید از فروشگاه، پرداخت هزینه خدمات از طریق اینترنت یا استفاده از دستگاه کارتخوان، زیرساختهای مختلفی در فرایند پرداخت نقش دارند. شرکتهای PSP یکی از بازیگران اصلی این زیرساخت هستند.
برای مثال، هنگامی که مشتری در یک فروشگاه اینترنتی کالایی را انتخاب میکند و به صفحه پرداخت بانکی هدایت میشود، زیرساخت شرکت ارائهدهنده خدمات پرداخت به انجام تراکنش کمک میکند. این فرایند شامل ارسال اطلاعات تراکنش، ارتباط با شبکه پرداخت، دریافت نتیجه و اعلام وضعیت پرداخت به سامانه فروشنده است.
به زبان ساده، PSP شرکتی است که زیرساخت پذیرش و پردازش پرداخت الکترونیکی را برای فروشندگان و کسبوکارها فراهم میکند.
در ایران، فعالیت شرکتهای پرداخت الکترونیکی در چارچوب مقررات شبکه پرداخت کشور انجام میشود و شاپرک نقش مهمی در نظارت بر این شبکه دارد. بااینحال، PSP، بانک و شاپرک سه مفهوم متفاوت هستند و هرکدام مسئولیت مشخصی در نظام پرداخت دارند.
شرکتهای PSP با فراهمکردن ابزارهای پرداخت، ارتباط میان پذیرندگان، شبکه پرداخت و سایر اجزای مرتبط را برقرار میکنند. مهمترین وظایف این شرکتها عبارتاند از:
البته تمام شرکتها الزاماً همه خدمات را با یک سطح یا شرایط یکسان ارائه نمیکنند. نوع خدمات، شیوه پذیرش مشتریان، امکانات فنی و شرایط قرارداد باید از مستندات و وبسایت رسمی هر شرکت بررسی شود.
برای درک بهتر عملکرد شرکتهای پرداخت، بهتر است فرایند یک خرید اینترنتی را مرحلهبهمرحله بررسی کنیم.
مشتری محصول یا خدمت موردنظر را انتخاب میکند و برای پرداخت به مرحله تسویهحساب میرود.
سامانه فروشنده، درخواست پرداخت را با استفاده از درگاه و رابط فنی شرکت پرداخت ارسال میکند و مشتری به صفحه پرداخت هدایت میشود.
اطلاعات پرداخت بررسی میشود و درخواست از مسیر شبکه پرداخت به بانک صادرکننده کارت ارسال میشود تا نتیجه مجاز یا ناموفقبودن تراکنش مشخص شود.
نتیجه تراکنش به سامانه فروشنده اعلام میشود. فروشگاه باید وضعیت پرداخت را بهصورت معتبر بررسی کند و سپس سفارش را پرداختشده یا ناموفق ثبت کند.
نکته فنی مهم این است که بازگشت مشتری به صفحه فروشگاه یا دریافت پاسخ از مرورگر بهتنهایی برای تأیید پرداخت کافی نیست. سامانه پذیرنده باید مطابق مستندات درگاه، وضعیت تراکنش را بررسی کند و در صورت لزوم عملیات تأیید نهایی یا Verify را اجرا کند.
همچنین، موفقبودن پاسخ اولیه، ثبت سفارش در پایگاه داده و تسویه وجه سه مفهوم یکسان نیستند. طراحی صحیح فرایند پرداخت باید این مراحل را از یکدیگر تفکیک کند.
یکی از پرسشهای رایج کاربران این است که شرکتهای PSP چه تفاوتی با بانکها دارند و چرا برای انجام پرداخت اینترنتی به یک شرکت پرداخت نیاز داریم؟
بانک و PSP ممکن است در یک تراکنش با یکدیگر همکاری کنند، اما وظایف و حوزه فعالیت آنها یکسان نیست.
بانکها علاوه بر خدمات پرداخت، خدماتی مانند افتتاح حساب، نگهداری سپرده، اعطای تسهیلات و سایر خدمات بانکی را ارائه میکنند. در مقابل، شرکتهای PSP در ایران عمدتاً بر فراهمکردن ابزارهای پذیرش و زیرساخت پردازش پرداخت الکترونیکی تمرکز دارند.
| معیار مقایسه | شرکت PSP | بانک |
|---|---|---|
| فعالیت اصلی | خدمات پذیرش و پردازش پرداخت | خدمات بانکی و مالی |
| ابزار پرداخت | درگاه اینترنتی، کارتخوان و خدمات مرتبط | حساب بانکی، کارت و خدمات بانکی |
| افتتاح حساب بانکی | معمولاً در حوزه وظایف اصلی نیست | از خدمات اصلی بانک |
| اعطای تسهیلات بانکی | وظیفه معمول PSP نیست | از خدمات بانکی |
| ارتباط با شبکه پرداخت | ارائه خدمات در چارچوب شبکه پرداخت | نقشهای بانکی در صدور کارت، حساب و سایر فرایندها |
| مشتریان | فروشگاهها و پذیرندگان پرداخت | اشخاص حقیقی، کسبوکارها و سازمانها |
این جدول تفاوت کلی دو نهاد را نشان میدهد؛ بااینحال، نقش دقیق هر بانک یا شرکت باید براساس مجوزها و خدمات واقعی آن بررسی شود.
خیر. شرکت PSP بانک نیست و صرفاً به دلیل ارائه درگاه پرداخت یا کارتخوان، مجاز به انجام تمام فعالیتهای بانکی نمیشود. این شرکتها برای ارائه خدمات پرداخت در چارچوب مجوزها و مقررات مربوط فعالیت میکنند.
از سوی دیگر، بانکها نیز میتوانند در فرایند پرداخت نقش داشته باشند؛ برای مثال، بانک صادرکننده کارت، بانک مرتبط با حساب پذیرنده یا بانک ارائهدهنده خدمات بانکی به کسبوکار.
این موضوع به ساختار پرداخت، مقررات تسویه و قرارداد مربوط بستگی دارد. شرکت PSP زیرساخت پردازش و پذیرش تراکنش را فراهم میکند، اما ثبت موفق تراکنش با تسویه نهایی وجه یکسان نیست. زمان و شیوه تسویه باید براساس مقررات جاری و شرایط سرویس بررسی شود.
تفاوت PSP و پرداختیار از مهمترین موضوعاتی است که صاحبان فروشگاههای اینترنتی هنگام انتخاب درگاه پرداخت با آن روبهرو میشوند.
در بازار پرداخت ایران، شرکتهای PSP و پرداختیارها هر دو میتوانند در فرایند ارائه خدمات پرداخت به کسبوکارها نقش داشته باشند؛ اما ساختار همکاری، مدل ارائه خدمت و مسئولیتهای آنها متفاوت است.
PSP شرکت ارائهدهنده خدمات پرداخت در چارچوب مجوزهای مربوط است که خدماتی مانند کارتخوان و درگاه پرداخت اینترنتی را ارائه میکند.
پرداختیار کسبوکاری است که در چارچوب ضوابط مربوط و با همکاری بازیگران مجاز شبکه پرداخت، خدمات پرداختیاری را به پذیرندگان عرضه میکند. پرداختیار ممکن است فرایند ثبتنام، اتصال فنی، مدیریت پذیرندگان و ابزارهای جانبی را برای کسبوکارها سادهتر کند.
| معیار | PSP | پرداختیار |
|---|---|---|
| نقش اصلی | ارائه خدمات پرداخت در چارچوب مجوز مربوط | ارائه خدمات پرداختیاری در چارچوب مقررات |
| نحوه ارائه خدمت | مستقیم به پذیرنده یا از مسیرهای مجاز همکاری | از طریق مدل پرداختیاری و همکاری با بازیگران مجاز |
| تجربه ثبتنام | وابسته به فرایند شرکت | ممکن است سادهتر و یکپارچهتر باشد |
| امکانات جانبی | وابسته به شرکت و محصول | ممکن است ابزارهای مدیریتی و فنی بیشتری ارائه شود |
| تسویه و کارمزد | تابع مقررات و قرارداد | تابع مقررات، قرارداد و مدل ارائه خدمت |
این تفاوتها مطلق نیستند. برای مثال، برخی شرکتهای PSP امکانات نرمافزاری گستردهای دارند و برخی پرداختیارها نیز فرایندهای پذیرش و پشتیبانی متفاوتی ارائه میکنند.
پاسخ به نیاز فروشگاه بستگی دارد. اگر به اتصال مستقیم، مستندات فنی مشخص یا قرارداد با یک شرکت پرداخت نیاز دارید، بررسی خدمات مستقیم PSP میتواند مناسب باشد. اگر به فرایند راهاندازی سادهتر، پنل یکپارچه یا امکانات مدیریتی جانبی نیاز دارید، خدمات پرداختیار نیز ارزش بررسی دارند.
در هر دو حالت، مجازبودن ارائهدهنده، کیفیت پشتیبانی، امنیت، سازگاری فنی و شرایط تسویه باید در اولویت باشند.
شاپرک، مخفف «شبکه الکترونیکی پرداخت کارت»، یکی از اجزای مهم زیرساخت پرداخت کارتی در ایران است. این شبکه در چارچوب مقررات بانک مرکزی فعالیت میکند و در ساماندهی، نظارت و مدیریت الزامات شبکه پرداخت کارتی نقش دارد.
برای درک ارتباط این سه نهاد، میتوان نقش آنها را به شکل زیر خلاصه کرد:
بنابراین، شاپرک خودِ یک شرکت PSP نیست و بانک هم محسوب نمیشود. هرکدام در ساختار پرداخت کشور نقش متفاوتی دارند.
برای انتخاب ارائهدهنده خدمات پرداخت، بهتر است وضعیت مجوز شرکت، خدمات فعال و الزامات پذیرندگی را از منابع رسمی و بهروز بررسی کنید.
در بازار پرداخت ایران، چندین شرکت ارائهدهنده خدمات پرداخت الکترونیکی فعالیت میکنند. نام و وضعیت شرکتهای فعال ممکن است با تغییر مقررات یا ساختار بازار تغییر کند؛ بنابراین، فهرست زیر برای آشنایی اولیه است و نباید جایگزین فهرست رسمی و بهروز شاپرک شود.
| ردیف | نام شرکت | وبسایت |
|---|---|---|
| ۱ | بهپرداخت ملت | behpardakht.com |
| ۲ | پرداخت الکترونیک سامان | sep.ir |
| ۳ | تجارت الکترونیک پارسیان | pec.ir |
| ۴ | پرداخت الکترونیک سداد | sadadpsp.ir |
| ۵ | آسان پرداخت پرشین | asanpardakht.ir |
| ۶ | کارت اعتباری ایرانکیش | irankish.com |
| ۷ | پرداخت الکترونیک پاسارگاد | pep.co.ir |
| ۸ | فنآوا کارت | fanavacard.ir |
| ۹ | پرداخت نوین آرین | pna.co.ir |
| ۱۰ | پرداخت الکترونیک سپهر | sepehrpay.com |
| ۱۱ | فراپردازان آروند امید | omidpayment.ir |
| ۱۲ | الکترونیک کارت دماوند | ecd-co.ir |
توجه: پیش از انتشار نهایی، نام حقوقی، وضعیت فعالیت، نشانی وبسایت و مجوزهای جاری این شرکتها را با فهرست رسمی شاپرک تطبیق دهید. این فهرست رتبهبندی کیفیت یا برتری شرکتها نیست.
نمیتوان صرفاً براساس نام شرکت یا تعداد تراکنشها، یک PSP را برای تمام کسبوکارها بهترین گزینه دانست. انتخاب مناسب به نوع فعالیت، حجم پرداخت، امکانات موردنیاز و کیفیت خدمات بستگی دارد.
هنگام مقایسه شرکتها، این معیارها را بررسی کنید:
در نهایت، مناسبترین شرکت برای یک فروشگاه اینترنتی کوچک ممکن است با گزینه مناسب یک سامانه پرتراکنش یا سازمان بزرگ متفاوت باشد.
درگاه پرداخت اینترنتی یکی از ابزارهای اصلی ارائهشده در اکوسیستم خدمات پرداخت است که امکان پرداخت آنلاین را برای مشتریان فراهم میکند.
فرض کنید یک فروشگاه اینترنتی محصولات خود را از طریق وبسایت به فروش میرساند. بدون درگاه پرداخت، فروشگاه باید از روشهای جایگزین برای دریافت وجه استفاده کند. درگاه پرداخت این فرایند را استانداردتر میکند و به مشتری اجازه میدهد در محیط پرداخت، تراکنش خرید خود را انجام دهد.
درگاه پرداخت PSP معمولاً از طریق یک رابط فنی به فروشگاه متصل میشود. این رابط ممکن است شامل API، کتابخانه نرمافزاری، افزونه فروشگاهی یا ماژول اختصاصی باشد.
در گفتوگوی رایج بازار، اصطلاح «درگاه مستقیم» معمولاً برای درگاهی استفاده میشود که پذیرنده از طریق قرارداد یا فرایند پذیرش شرکت پرداخت، خدمات را دریافت میکند. اصطلاح «درگاه واسط» نیز اغلب برای درگاه ارائهشده از طریق پرداختیار به کار میرود.
بااینحال، این اصطلاحات بازاری بهتنهایی وضعیت حقوقی، مسیر تسویه یا کیفیت سرویس را مشخص نمیکنند. برای مقایسه دقیق باید ارائهدهنده واقعی خدمت، قرارداد، مسیر پردازش و شرایط پذیرندگی بررسی شود.
مدارک و شرایط پذیرش به نوع ارائهدهنده، حقیقی یا حقوقی بودن متقاضی و مقررات جاری بستگی دارد. ممکن است موارد زیر درخواست شوند:
این فهرست عمومی است و نباید بهعنوان فهرست قطعی مدارک همه شرکتها تلقی شود. بهتر است پیش از ثبت درخواست، الزامات روز شرکت انتخابی و مقررات پذیرندگی را بررسی کنید.
یکی از موضوعات مهم برای مدیران وبسایتها، توسعهدهندگان و شرکتهای نرمافزاری، اتصال صحیح سامانه به درگاه پرداخت است. این فرایند تنها به نمایش صفحه پرداخت محدود نمیشود؛ بلکه باید چرخه کامل تراکنش، کنترل خطا و ثبت وضعیت سفارش را پوشش دهد.
پس از تأیید مبلغ و اطلاعات سفارش، سرور فروشگاه درخواست پرداخت را مطابق مستندات PSP ارسال میکند. مبلغ، شناسه سفارش و سایر دادههای لازم باید در سمت سرور اعتبارسنجی شوند.
پس از دریافت پاسخ معتبر از سرویس پرداخت، مشتری به صفحه پرداخت هدایت میشود. اطلاعات محرمانه نباید در کد سمت کاربر قرار بگیرند یا خارج از الزامات مستندات در مرورگر نگهداری شوند.
پس از پایان عملیات پرداخت، مشتری ممکن است به نشانی بازگشت فروشگاه هدایت شود. پارامترهای بازگشتی باید مطابق مستندات بررسی شوند و نباید بهتنهایی مبنای قطعی موفقیت تراکنش باشند.
سرور فروشگاه باید با استفاده از روش رسمی ارائهشده در API، وضعیت تراکنش را بررسی کند. در صورت نیاز به عملیات Verify، این مرحله باید به شکل صحیح اجرا شود.
پس از تأیید معتبر، سفارش در پایگاه داده به وضعیت مناسب تغییر میکند. این مرحله باید در برابر اجرای تکراری درخواستها مقاوم باشد تا از ثبت چندباره پرداخت یا تحویل تکراری سفارش جلوگیری شود.
سامانه باید برای خطاهای شبکه، قطع ارتباط، پاسخ نامشخص، بازگشت تکراری مشتری، پرداخت ناموفق و تأخیر در پاسخ سرویس رفتار مشخصی داشته باشد.
این موارد بهویژه در فروشگاههایی که تعداد سفارش بالایی دارند یا در آنها پرداخت با فرایندهای حسابداری، انبار و صدور فاکتور یکپارچه شده است، اهمیت بیشتری پیدا میکنند.
این سه اصطلاح گاهی بهاشتباه به جای یکدیگر استفاده میشوند.
| اصطلاح | مفهوم |
|---|---|
| نتیجه اولیه تراکنش | پاسخی که در مرحله پردازش اولیه پرداخت دریافت میشود. |
| تأیید تراکنش | بررسی و نهاییکردن وضعیت پرداخت طبق API و مقررات درگاه. |
| تسویه وجه | فرایند انتقال یا تخصیص وجه به حساب مقصد طبق چرخه تسویه مربوط. |
| مغایرتگیری | مقایسه سوابق فروشگاه با اطلاعات شرکت پرداخت و گزارشهای مالی برای شناسایی اختلافها. |
در یک نرمافزار فروشگاهی، این مراحل باید در طراحی پایگاه داده و منطق سفارش از هم تفکیک شوند. برای نمونه، سفارش نباید فقط به دلیل بازگشت کاربر از درگاه، بدون تأیید معتبر پرداختشده ثبت شود.
امنیت درگاه پرداخت یکی از عوامل مهم اعتماد مشتریان به فروشگاه اینترنتی است. بااینحال، وجود HTTPS بهتنهایی به معنای تأیید اعتبار ارائهدهنده پرداخت یا امنبودن تمام فرایندهای فروشگاه نیست.
هنگام پرداخت آنلاین به نکات زیر توجه کنید:
برای مدیران سایت نیز بهروزرسانی نرمافزار، محافظت از اطلاعات محرمانه، کنترل دسترسی، ثبت رویدادهای امنیتی و بررسی صحیح پاسخهای درگاه ضروری است.
مدل اقتصادی شرکتهای پرداخت با مدل درآمدی یک بانک تفاوت دارد. بانکها ممکن است از مجموعهای از خدمات بانکی، تسهیلات، کارمزدهای مجاز و فعالیتهای مالی درآمد داشته باشند؛ درحالیکه شرکتهای PSP در چارچوب خدمات پذیرش و پردازش پرداخت فعالیت میکنند.
درآمد و هزینه شرکتهای PSP میتواند به خدمات قراردادی، تجهیزات، خدمات ارزش افزوده و ساختارهای مجاز درآمدی وابسته باشد. بااینحال، این ادعا که تمام PSPها الزاماً از هر تراکنش یک کمیسیون ثابت دریافت میکنند، دقیق نیست؛ زیرا مدل درآمدی و کارمزدها به مقررات و نوع خدمت بستگی دارد.
همچنین، کارمزدی که احتمالاً پذیرنده بابت یک خدمت پرداخت میکند، لزوماً برابر با درآمد خالص شرکت PSP نیست. هزینه زیرساخت، پشتیبانی، تجهیزات، امنیت و سایر تعهدات عملیاتی نیز در مدل اقتصادی شرکت نقش دارند.
توسعه تجارت الکترونیک، افزایش استفاده از خدمات آنلاین و نیاز کسبوکارها به اتصال سامانههای مختلف، اهمیت زیرساختهای پرداخت را افزایش داده است. در این میان، چند حوزه فناوری نقش مهمی دارند.
API امکان اتصال درگاه پرداخت به فروشگاه اینترنتی، نرمافزار حسابداری، سامانههای سازمانی و اپلیکیشنها را فراهم میکند.
این فناوریها به کسبوکارها کمک میکنند فرایند خرید را در محیطهای دیجیتال یکپارچهتر کنند؛ البته روش ارائه این خدمات تابع مقررات و قابلیتهای ارائهدهنده است.
گزارشگیری دقیقتر میتواند به شناسایی خطاها، بررسی رفتار پرداخت و بهبود عملکرد فرایند فروش کمک کند.
ابزارهای کنترل ریسک، اعتبارسنجی و پایش رفتارهای غیرعادی میتوانند در کاهش سوءاستفادههای احتمالی مؤثر باشند.
اتصال پرداخت به مدیریت سفارش، حسابداری، انبار و پشتیبانی میتواند خطاهای انسانی را کاهش دهد و فرایندهای سازمانی را دقیقتر کند.
سرعت پذیرش فناوریهای جدید در هر شرکت به زیرساخت فنی، الزامات قانونی، سرمایهگذاری و برنامه توسعه آن بستگی دارد؛ بنابراین نمیتوان بدون شواهد مشخص گفت همه PSPها با یک سرعت فناوریهای جدید را به کار میگیرند.
برای انتخاب شرکت پرداخت، بهتر است بهجای تکیه بر تبلیغات یا یک معیار منفرد، مجموعهای از عوامل فنی و عملیاتی را ارزیابی کنید.
اگر صاحب فروشگاه اینترنتی هستید، ابتدا مشخص کنید که به درگاه ساده، اتصال اختصاصی، افزونه آماده، گزارشهای مالی پیشرفته یا یکپارچهسازی با نرمافزار داخلی نیاز دارید.
سپس شرایط پذیرش، کیفیت مستندات، امکانات فنی، پایداری سرویس و روش پشتیبانی هر شرکت را بررسی کنید. برای کسبوکارهای پرتراکنش، مدیریت مغایرت، کنترل پرداختهای تکراری و دسترسی به گزارشهای دقیق اهمیت ویژهای دارد.
در نهایت، پیش از تصمیمگیری، وضعیت مجوز و شرایط قراردادی را از منابع رسمی بررسی کنید و یک آزمون فنی از فرایند پرداخت موفق، ناموفق و قطع ارتباط انجام دهید.
PSP مخفف Payment Service Provider است و به ارائهدهنده خدمات پرداخت گفته میشود. در ایران، این اصطلاح معمولاً برای شرکتهای پرداخت الکترونیکی به کار میرود که خدماتی مانند درگاه اینترنتی، کارتخوان و پردازش تراکنشهای کارتی ارائه میکنند.
PSP مخفف Payment Service Provider، به معنای ارائهدهنده خدمات پرداخت، است.
شرکت PSP عمدتاً بر پذیرش و پردازش پرداخت الکترونیکی تمرکز دارد؛ اما بانک خدمات گستردهتری مانند حساب بانکی، سپردهگذاری و تسهیلات را ارائه میکند.
شاپرک شبکه الکترونیکی پرداخت کارت در ایران است که در چارچوب مقررات مربوط، در ساماندهی و نظارت بر شبکه پرداخت کارتی و فعالیت شرکتهای مرتبط نقش دارد.
خیر. PSP و پرداختیار دو مفهوم متفاوت در ساختار پرداخت هستند. PSP خدمات پرداخت را در چارچوب مجوز مربوط ارائه میکند؛ درحالیکه پرداختیار خدمات پرداختیاری را طبق ضوابط و با همکاری بازیگران مجاز ارائه میدهد.
درگاه اینترنتی از خدمات رایج شرکتهای PSP است؛ بااینحال، برای اطلاع از محصولات فعال، شرایط پذیرش و امکانات هر شرکت باید وبسایت رسمی و مستندات آن بررسی شود.
شرایط دقیق به شرکت ارائهدهنده، نوع شخصیت متقاضی، نوع فعالیت و مقررات روز بستگی دارد. معمولاً اطلاعات هویتی، اطلاعات بانکی، اطلاعات محل فعالیت و مدارک قانونی مرتبط بررسی میشوند.
رایگانبودن یا هزینه خدمات به نوع سرویس، قرارداد و مقررات جاری بستگی دارد. هزینههای احتمالی راهاندازی، تجهیزات، خدمات جانبی یا کارمزدها باید از ارائهدهنده استعلام شوند.
بله، از نظر فنی امکان اتصال چند درگاه وجود دارد؛ مشروط به اینکه پذیرش و استفاده از هر سرویس مطابق شرایط شرکتها و مقررات مربوط باشد. در این حالت، مدیریت وضعیت تراکنش، گزارشهای مالی، خطاها و مغایرتها اهمیت بیشتری پیدا میکند.
ابتدا وضعیت تراکنش را از مسیر رسمی درگاه و بانک بررسی کنید. کسر وجه بهتنهایی به معنای نهاییشدن خرید نیست. بسته به وضعیت تراکنش، ممکن است برگشت وجه یا پیگیری از طریق شرکت پرداخت و بانک لازم باشد. سوابق تراکنش را نگه دارید و از ارسال اطلاعات محرمانه کارت به دیگران خودداری کنید.
دسترسی به دادههای پرداخت تابع معماری فنی، نقش ارائهدهنده و الزامات امنیتی است. فروشگاه اینترنتی باید تا حد امکان از نگهداری اطلاعات حساس کارت اجتناب کند و از روش رسمی و امن ارائهشده توسط شرکت پرداخت استفاده کند.
وضعیت مجوز و فعالیت شرکت را از فهرستها و اطلاعیههای رسمی شاپرک و مراجع مرتبط بررسی کنید. سپس وبسایت رسمی، مستندات فنی و شرایط پذیرش همان شرکت را مطالعه کنید.
شرکتهای PSP بخش مهمی از زیرساخت پرداخت الکترونیکی هستند و به فروشگاهها، سازمانها و کسبوکارها امکان میدهند پرداختهای حضوری و اینترنتی را از طریق ابزارهای مناسب دریافت و مدیریت کنند.
شناخت تفاوت PSP با بانک و پرداختیار، آگاهی از نقش شاپرک و بررسی صحیح چرخه تراکنش، به انتخاب بهتر سرویس پرداخت کمک میکند. برای مدیران فروشگاههای اینترنتی نیز انتخاب یک ارائهدهنده مناسب تنها به دریافت درگاه محدود نیست؛ پایداری سرویس، امنیت، کیفیت مستندات فنی، مدیریت خطا و مغایرت و سازگاری با نرمافزار فروشگاه نیز اهمیت دارند.
به همین دلیل، بهتر است پیش از انتخاب شرکت پرداخت، نیازهای کسبوکار خود را مشخص کنید و خدمات، مجوزها و شرایط فنی ارائهدهندگان را براساس منابع رسمی و بهروز مقایسه کنید.
شرکت PSP چیست و چه خدماتی ارائه میدهد؟ با معنی PSP، فهرست شرکتهای پرداخت ایران، تفاوت PSP و بانک، پرداختیار و درگاه پرداخت اینترنتی آشنا شوید.
پرداخت یاری چیست؟ پرداخت یار واسطهی دارای مجوز برای ارائهی درگاه و خدمات پرداخت به فروشندگان است؛ وظایف، مجوز پرداخت یاری و زیرساخت نرم افزاری آن.
/پوز-mobile-pos.webp)
موبایل پوز یا ام پوز (mPOS) چیست؟ کارتخوانی که با گوشی یا تبلت کار میکند؛ نحوه کار، تفاوت با پوز سیار و ثابت و طراحی برنامه موبایل پوز.
نمونه پروپوزال طراحی سایت: ساختار پروپوزال، بخشهای ضروری، پروپوزال سایت فروشگاهی و فرم پروپوزال؛ همراه با متن نمونه و نکات نوشتن پروپوزال.

💬 سؤال یا نظری درباره «PSP چیست ؟» دارید؟
کارشناسان برنامه نویسان دانش برتر سهند پرسشهای فنی و درخواستهای مشاوره را از طریق پنل پشتیبانی پاسخ میدهند.
ثبت سؤال یا درخواست مشاوره